Domain mizuki.de kaufen?
Wir ziehen mit dem Projekt
mizuki.de um.
Sind Sie am Kauf der Domain
mizuki.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mizuki.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
Mizuki, Shigeru: Shigeru Mizuki: KriegsjahreShigeru Mizuki: Kriegsjahre , Shigeru Mizuki gilt als einer der ersten japanischen Zeichner, der Manga für eine erwachsene Leserschaft geschrieben und gezeichnet hat. Geboren 1922, haben ihn vor allem die Kriegsjahre geprägt, in denen er im Dienst der Kaiserlichen Japanischen Armee in Papua-Neuguinea kämpfte und bei einem Luftangriff der Alliierten seinen linken Arm verlor. Zurück in Japan zeichnete er ab 1959 die ersten Geschichten um die Figur des einäugigen Waisenjungen Kitar¿, der sich in der Welt der Y¿kai - Monster und Geister aus japanischen Legenden - bewegt und der zu seiner populärsten Schöpfung wurde, über die Jahrzehnte wieder und wieder in Zeichentrickserien und Realfilmen zum Leben erweckt. Neben seiner Faszination für die Welt des Übernatürlichen hat Shigeru Mizuki - nach seinen Erlebnissen von 1943 bis 1945 - zeitlebens auch an historischen Stoffen gearbeitet. So erzählt er auf 2.000 Seiten die Geschichte der Sh¿wa-Zeit, legt eine Biografie von Adolf Hitler vor und beschreibt in "Auf in den Heldentod!", basierend auf eigenen Erfahrungen, von japanischen Soldaten, die in Neubritannien zum Selbstmord genötigt werden. In "Non Non Ba" berichtet er von der eigenen Kindheit an der Seite einer alten Frau aus seinem Dorf, die ihm die Geschichten der Y¿kai erzählt, die Shigeru Mizuki bis an sein Lebensende an seine LeserInnen weiterreicht und somit dazu beiträgt, eine japanische Tradition aufrechtzuerhalten. Vielfach ausgezeichnet ist Shigeru Mizuki am 30. November 2015 im Alter von 93 Jahren in Tokio verstorben. , Weitere Differentialteile > Differentiale & Teile , Erscheinungsjahr: 20201103, Produktform: Kartoniert, Autoren: Mizuki, Shigeru, Übersetzung: Bierich, Nora, Seitenzahl/Blattzahl: 480, Keyword: Hirohito; Japan; Soldaten; Zweiter Weltkrieg, Fachschema: Manga~Comic / Graphic Novel~Graphic Novel~Comic / History, Fachkategorie: Mangas und ostasiatische Comic-Stile / -Traditionen~Graphic Novel / Comic: Memoiren, Tatsachenberichte, Sachliteratur~Graphic Novel / Comic: Historisches, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Kunst: Comics, Cartoons, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reprodukt, Verlag: Reprodukt, Verlag: Reprodukt, Länge: 211, Breite: 151, Höhe: 37, Gewicht: 561, Produktform: Klappenbroschur, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mizuki, Shigeru: Shigeru Mizuki: MangakaShigeru Mizuki: Mangaka , Shigeru Mizuki hat seinen Einsatz im Pazifikkrieg überlebt und ist nach Japan zurückgekehrt. Dort versucht er, im Manga-Geschäft Fuß zu fassen - in der Nachkriegszeit ein mühsames Unterfangen. Mit Geduld und Leidenschaft gelingt ihm schließlich nach jahrelangem Kampf der Durchbruch. Als Shigeru Mizuki endlich Anerkennung für seine Arbeit erfährt und nicht mehr in prekären Verhältnissen leben muss, kehrt er noch einmal zu den Tolai nach Neuguinea zurück, die ihn als Soldat so herzlich aufgenommen hatten. Er gründet eine Familie und entdeckt seine Liebe zum Reisen, die ihn unter anderem nach Mexiko, Australien, Bhutan, Sumatra und in die USA führt, wo er die Welt der Monster und Geister verschiedener Kulturen erkundet. Der dritte und letzte Band von Shigeru Mizukis autobiografischer Trilogie umfasst die Jahre 1958 bis 2001, in denen sich Japan zur wirtschaftlichen Großmacht entwickelt und Shigeru Mizuki neben Osamu Tezuka zu einem der bekanntesten Mangaka seines Landes wird. , Differential-Reparatursätze > Differentiale & Teile , Erscheinungsjahr: 20210706, Produktform: Kartoniert, Autoren: Mizuki, Shigeru, Übersetzung: Bierich, Nora, Seitenzahl/Blattzahl: 496, Keyword: Autobiografie; Comiczeichner; Japan; Manga; Mangaka; Shigeru Mizuki; Tante NonNon; Trilogie, Fachschema: Manga~Comic / Graphic Novel~Graphic Novel~Comic / History, Fachkategorie: Graphic Novel / Comic: Memoiren, Tatsachenberichte, Sachliteratur~Graphic Novel / Comic: Historisches, Warengruppe: TB/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Mangas und ostasiatische Comic-Stile / -Traditionen, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reprodukt, Verlag: Reprodukt, Verlag: Rehm, Dirk, Länge: 209, Breite: 148, Höhe: 38, Gewicht: 588, Produktform: Klappenbroschur, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
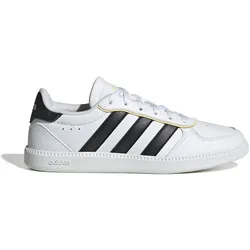
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - White - 6,5 (40)Dieser Schuh für Kinder und Teens ist ein Favorit auf dem Platz und auf der Straße und verleiht deinem Outfit einen lässigen, klassischen Vibe. Sein Obermaterial aus Synthetikleder ist besonders strapazierfähig, während das Textilfutter für ein bequemes Tragegefühl sorgt. Mit den Schnürsenkeln für einen passgenauen Sitz und der niedrig profilierten Außensohle für ein bodennahes Tragegefühl ist dieser Schuh für Bewegung gemacht.34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - White - 3 (35,5)Dieser Schuh für Kinder und Teens ist ein Favorit auf dem Platz und auf der Straße und verleiht deinem Outfit einen lässigen, klassischen Vibe. Sein Obermaterial aus Synthetikleder ist besonders strapazierfähig, während das Textilfutter für ein bequemes Tragegefühl sorgt. Mit den Schnürsenkeln für einen passgenauen Sitz und der niedrig profilierten Außensohle für ein bodennahes Tragegefühl ist dieser Schuh für Bewegung gemacht.34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - White - 5(38)Dieser Schuh für Kinder und Teens ist ein Favorit auf dem Platz und auf der Straße und verleiht deinem Outfit einen lässigen, klassischen Vibe. Sein Obermaterial aus Synthetikleder ist besonders strapazierfähig, während das Textilfutter für ein bequemes Tragegefühl sorgt. Mit den Schnürsenkeln für einen passgenauen Sitz und der niedrig profilierten Außensohle für ein bodennahes Tragegefühl ist dieser Schuh für Bewegung gemacht.34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
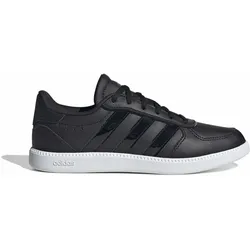
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - Mehrfarbig - 5(38)Steigen Sie mit den Breaknet Sleek Schuhen für Junioren in lässigen Komfort ein. Diese Schuhe sind für Straßen- und Spielaktivitäten konzipiert und verfügen über ein synthetisches Lederoberteil und eine flache Gummitasse, die Haltbarkeit und Stil gewährleistet. Der klassische Spitzenverschluss mit einer zusätzlichen Eyestay-Unterschicht sorgt für einen Hauch von Aufregung, während die kalte Zementkonstruktion dauerhafte Langlebigkeit verspricht. Perfekt für Kinder, die einen zeitgenössischen Lo34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mizuki, Shigeru: Shigeru Mizuki: KriegsjahreShigeru Mizuki: Kriegsjahre , Shigeru Mizuki gilt als einer der ersten japanischen Zeichner, der Manga für eine erwachsene Leserschaft geschrieben und gezeichnet hat. Geboren 1922, haben ihn vor allem die Kriegsjahre geprägt, in denen er im Dienst der Kaiserlichen Japanischen Armee in Papua-Neuguinea kämpfte und bei einem Luftangriff der Alliierten seinen linken Arm verlor. Zurück in Japan zeichnete er ab 1959 die ersten Geschichten um die Figur des einäugigen Waisenjungen Kitar¿, der sich in der Welt der Y¿kai - Monster und Geister aus japanischen Legenden - bewegt und der zu seiner populärsten Schöpfung wurde, über die Jahrzehnte wieder und wieder in Zeichentrickserien und Realfilmen zum Leben erweckt. Neben seiner Faszination für die Welt des Übernatürlichen hat Shigeru Mizuki - nach seinen Erlebnissen von 1943 bis 1945 - zeitlebens auch an historischen Stoffen gearbeitet. So erzählt er auf 2.000 Seiten die Geschichte der Sh¿wa-Zeit, legt eine Biografie von Adolf Hitler vor und beschreibt in "Auf in den Heldentod!", basierend auf eigenen Erfahrungen, von japanischen Soldaten, die in Neubritannien zum Selbstmord genötigt werden. In "Non Non Ba" berichtet er von der eigenen Kindheit an der Seite einer alten Frau aus seinem Dorf, die ihm die Geschichten der Y¿kai erzählt, die Shigeru Mizuki bis an sein Lebensende an seine LeserInnen weiterreicht und somit dazu beiträgt, eine japanische Tradition aufrechtzuerhalten. Vielfach ausgezeichnet ist Shigeru Mizuki am 30. November 2015 im Alter von 93 Jahren in Tokio verstorben. , Weitere Differentialteile > Differentiale & Teile , Erscheinungsjahr: 20201103, Produktform: Kartoniert, Autoren: Mizuki, Shigeru, Übersetzung: Bierich, Nora, Seitenzahl/Blattzahl: 480, Keyword: Hirohito; Japan; Soldaten; Zweiter Weltkrieg, Fachschema: Manga~Comic / Graphic Novel~Graphic Novel~Comic / History, Fachkategorie: Mangas und ostasiatische Comic-Stile / -Traditionen~Graphic Novel / Comic: Memoiren, Tatsachenberichte, Sachliteratur~Graphic Novel / Comic: Historisches, Warengruppe: HC/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Kunst: Comics, Cartoons, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reprodukt, Verlag: Reprodukt, Verlag: Reprodukt, Länge: 211, Breite: 151, Höhe: 37, Gewicht: 561, Produktform: Klappenbroschur, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mizuki, Shigeru: Shigeru Mizuki: MangakaShigeru Mizuki: Mangaka , Shigeru Mizuki hat seinen Einsatz im Pazifikkrieg überlebt und ist nach Japan zurückgekehrt. Dort versucht er, im Manga-Geschäft Fuß zu fassen - in der Nachkriegszeit ein mühsames Unterfangen. Mit Geduld und Leidenschaft gelingt ihm schließlich nach jahrelangem Kampf der Durchbruch. Als Shigeru Mizuki endlich Anerkennung für seine Arbeit erfährt und nicht mehr in prekären Verhältnissen leben muss, kehrt er noch einmal zu den Tolai nach Neuguinea zurück, die ihn als Soldat so herzlich aufgenommen hatten. Er gründet eine Familie und entdeckt seine Liebe zum Reisen, die ihn unter anderem nach Mexiko, Australien, Bhutan, Sumatra und in die USA führt, wo er die Welt der Monster und Geister verschiedener Kulturen erkundet. Der dritte und letzte Band von Shigeru Mizukis autobiografischer Trilogie umfasst die Jahre 1958 bis 2001, in denen sich Japan zur wirtschaftlichen Großmacht entwickelt und Shigeru Mizuki neben Osamu Tezuka zu einem der bekanntesten Mangaka seines Landes wird. , Differential-Reparatursätze > Differentiale & Teile , Erscheinungsjahr: 20210706, Produktform: Kartoniert, Autoren: Mizuki, Shigeru, Übersetzung: Bierich, Nora, Seitenzahl/Blattzahl: 496, Keyword: Autobiografie; Comiczeichner; Japan; Manga; Mangaka; Shigeru Mizuki; Tante NonNon; Trilogie, Fachschema: Manga~Comic / Graphic Novel~Graphic Novel~Comic / History, Fachkategorie: Graphic Novel / Comic: Memoiren, Tatsachenberichte, Sachliteratur~Graphic Novel / Comic: Historisches, Warengruppe: TB/Belletristik/Humor/Cartoons/Comics, Fachkategorie: Mangas und ostasiatische Comic-Stile / -Traditionen, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reprodukt, Verlag: Reprodukt, Verlag: Rehm, Dirk, Länge: 209, Breite: 148, Höhe: 38, Gewicht: 588, Produktform: Klappenbroschur, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für EStG
-
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - White - 6,5 (40)Dieser Schuh für Kinder und Teens ist ein Favorit auf dem Platz und auf der Straße und verleiht deinem Outfit einen lässigen, klassischen Vibe. Sein Obermaterial aus Synthetikleder ist besonders strapazierfähig, während das Textilfutter für ein bequemes Tragegefühl sorgt. Mit den Schnürsenkeln für einen passgenauen Sitz und der niedrig profilierten Außensohle für ein bodennahes Tragegefühl ist dieser Schuh für Bewegung gemacht.34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - White - 3 (35,5)Dieser Schuh für Kinder und Teens ist ein Favorit auf dem Platz und auf der Straße und verleiht deinem Outfit einen lässigen, klassischen Vibe. Sein Obermaterial aus Synthetikleder ist besonders strapazierfähig, während das Textilfutter für ein bequemes Tragegefühl sorgt. Mit den Schnürsenkeln für einen passgenauen Sitz und der niedrig profilierten Außensohle für ein bodennahes Tragegefühl ist dieser Schuh für Bewegung gemacht.34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - White - 3,5(36)Dieser Schuh für Kinder und Teens ist ein Favorit auf dem Platz und auf der Straße und verleiht deinem Outfit einen lässigen, klassischen Vibe. Sein Obermaterial aus Synthetikleder ist besonders strapazierfähig, während das Textilfutter für ein bequemes Tragegefühl sorgt. Mit den Schnürsenkeln für einen passgenauen Sitz und der niedrig profilierten Außensohle für ein bodennahes Tragegefühl ist dieser Schuh für Bewegung gemacht.34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mode&Accessoires Adidas AG Adidas BREAKNET SLEEK SCHUHE JUNIOR - Mehrfarbig - 3,5(36)Steigen Sie mit den Breaknet Sleek Schuhen für Junioren in lässigen Komfort ein. Diese Schuhe sind für Straßen- und Spielaktivitäten konzipiert und verfügen über ein synthetisches Lederoberteil und eine flache Gummitasse, die Haltbarkeit und Stil gewährleistet. Der klassische Spitzenverschluss mit einer zusätzlichen Eyestay-Unterschicht sorgt für einen Hauch von Aufregung, während die kalte Zementkonstruktion dauerhafte Langlebigkeit verspricht. Perfekt für Kinder, die einen zeitgenössischen Lo34,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.